

確定拠出年金や積立金は海外投資が合理的な選択(アメリカS&Pなどインデックスファンド)か?
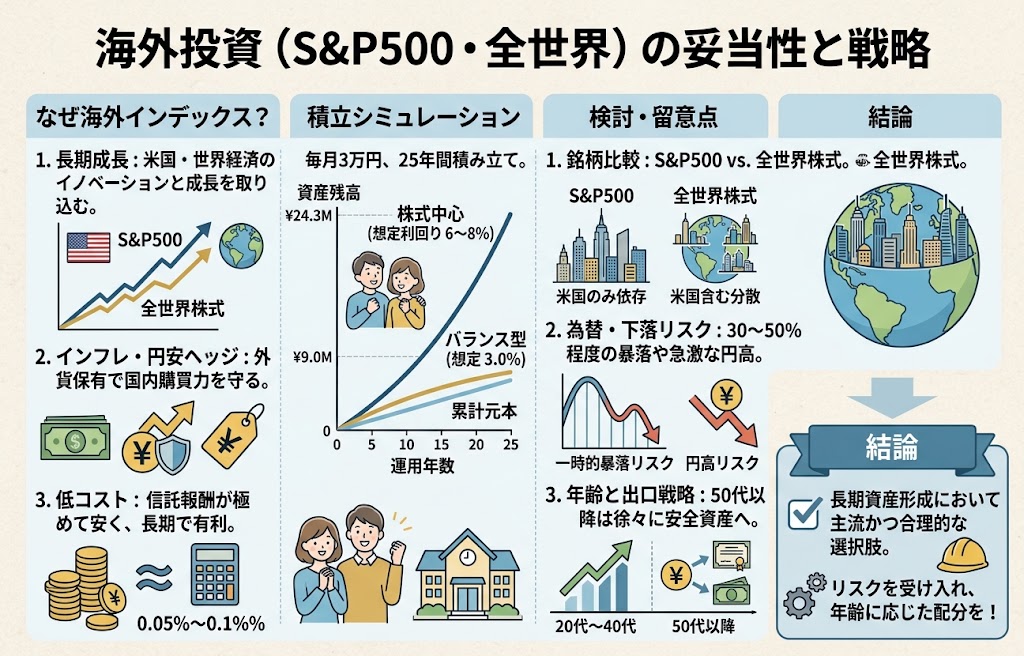
確定拠出年金(iDeCoや企業型DC)やつみたて投資枠(NISA)において、S&P500や全世界株式(オルカン)などの海外株式インデックスファンドを主軸にする戦略は、長期の資産形成において非常に主流かつ合理的な選択肢とされています。 長期的な世界経済・米国企業の成長性 S&P500は米国の主要企業500社で構成され、イノベーションと人口増加を背景に長期的には右肩上がりの成長を続けてきました。また全世界株式ファンドであっても、その約6割近くは米国株で構成されており、グローバル企業の成長をポートフォリオに取り込めます。 インフレおよび「円安(円の減価)」に対する自然なヘッジ 外貨建て資産(米ドルなど)を保有することで、将来的に日本国内でインフレや円安が進んだ際にも、購買力を維持・防衛する効果が働きます。 低コスト(信託報酬の安さ)と透明性 インデックスファンドは運用手数料(信託報酬)が年0.05%〜0.1%前後と極めて低く抑えられており、長期運用におけるコストの差がそのまま将来の資産残高の違いとなって表れます。 例えば「毎月3万円」を25年間積み立てた場合、米国株を中心としたインデックス運用の想定利回り(年6〜8%前後)と、堅実なバランス型(年3%前後)でどの程度資産差が生じるかのシミュレーションです。 「S&P500(米国単一国)」vs「全世界株式(オルカン)」 S&P500: 米国企業の高い成長性とリターンを重視する選択。ただし米国1国の経済状況に依存します。 全世界株式(ACWI等): 米国を含む全世界に分散投資する選択。米国が不調になった場合も新興国や他先進国の成長を補填できます。 為替リスクと一時的な急落(価格変動) 株式100%のインデックスファンドは、リーマンショックやコロナショックのように一時的に30%〜50%程度下落する局面が必ず訪れます。 また急激な円高が進行した場合、ベースとなる株式評価額が変わらなくても円建てでの資産価値が減少します。 年齢と出口戦略(受給までの期間) 20代〜40代: 受給(60歳〜)までの期間が長いため、短期的な暴落があっても回復を待てるため「100%海外株式」でもリスクを取りやすい傾向があります。 50代以降: 受け取り(現金化)の時期が近づくため、徐々に定額型(元本確保型・定期預金)や債券ファンドの割合を増やし、暴落による受給額の大幅減少を防ぐリスク管理が重要になります。なぜ海外インデックスファンド(特に米国・全世界)が強い支持を得ているのか?
長期積立シミュレーション
検討・留意すべき3つのポイント